Domain berechtigungsnachweis.de kaufen?
Wir ziehen mit dem Projekt
berechtigungsnachweis.de um.
Sind Sie am Kauf der Domain
berechtigungsnachweis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berechtigungsnachweis.de kaufen?
Welche Abschreibungsmethoden sind handelsrechtlich erlaubt?
Welche Abschreibungsmethoden sind handelsrechtlich erlaubt? In Deutschland sind gemäß § 253 Abs. 3 HGB die lineare Abschreibungsmethode und die degressive Abschreibungsmethode erlaubt. Bei der linearen Abschreibung wird der Wert des Wirtschaftsguts gleichmäßig über die Nutzungsdauer verteilt, während bei der degressiven Abschreibungsmethode die Abschreibungsbeträge in den ersten Jahren höher sind und sich dann verringern. Andere Abschreibungsmethoden, wie die Leistungsabschreibung oder die Abschreibung nach Leistungseinheiten, sind im Handelsrecht nicht vorgesehen. Es ist jedoch möglich, dass Unternehmen zusätzlich zu den handelsrechtlichen Vorschriften steuerrechtliche Abschreibungsmethoden anwenden. **
Wie lauten die Abschreibungsmethoden Durchschnitts- und Restwertmethode?
Die Durchschnittsmethode ist eine Abschreibungsmethode, bei der der Wertverlust eines Vermögensgegenstands gleichmäßig über die Nutzungsdauer verteilt wird. Die Restwertmethode hingegen berücksichtigt den geschätzten Restwert des Vermögensgegenstands am Ende seiner Nutzungsdauer und schreibt den Wertverlust entsprechend ab. **

Ähnliche Suchbegriffe für Abschreibungsmethoden
Top-Angebote
Produkte zum Begriff Abschreibungsmethoden:

-
Wann ist es notwendig, einen Berechtigungsnachweis vorzulegen und welche Unterlagen gelten als gültiger Nachweis für eine bestimmte Berechtigung?
Es ist notwendig, einen Berechtigungsnachweis vorzulegen, wenn man bestimmte Rechte oder Zugriffsberechtigungen nachweisen muss, z.B. beim Betreten eines gesicherten Gebäudes oder beim Zugriff auf vertrauliche Informationen. Als gültiger Nachweis gelten oft Ausweise, Bescheinigungen, Zertifikate oder andere offizielle Dokumente, die die Berechtigung bestätigen. Es ist wichtig, dass der Nachweis aktuell und authentisch ist, um Missbrauch oder Fälschungen zu vermeiden. **
-
Was ist der Unterschied zwischen Legitimation und Identifikation?
Legitimation bezieht sich auf den Nachweis der Berechtigung einer Person, eine bestimmte Handlung oder einen bestimmten Zugang auszuführen. Identifikation hingegen bezieht sich auf die Feststellung der Identität einer Person, also die Bestätigung, dass eine Person tatsächlich diejenige ist, für die sie sich ausgibt. Während die Legitimation die Berechtigung prüft, prüft die Identifikation die tatsächliche Person. **
-
Welche verschiedenen Abschreibungsmethoden werden in der Buchhaltung verwendet und was sind ihre Unterschiede?
Die verschiedenen Abschreibungsmethoden in der Buchhaltung sind die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Anschaffungswert gleichmäßig über die Nutzungsdauer, während die degressive Abschreibung höhere Abschreibungen in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Wirtschaftsguts und schreibt entsprechend ab. **
-
Was sind die verschiedenen Abschreibungsmethoden und wie beeinflussen sie die Buchhaltung eines Unternehmens?
Die verschiedenen Abschreibungsmethoden sind lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung. Sie beeinflussen die Buchhaltung eines Unternehmens, indem sie den Wertverlust von Vermögenswerten über ihre Nutzungsdauer verteilen und somit die Gewinn- und Verlustrechnung sowie die Bilanz beeinflussen. Die Wahl der Abschreibungsmethode kann Auswirkungen auf die Steuerlast, Liquidität und Investitionsentscheidungen des Unternehmens haben. **
Welche verschiedenen Abschreibungsmethoden stehen Unternehmen zur Verfügung, um ihre langfristigen Vermögenswerte angemessen zu bewerten?
Die verschiedenen Abschreibungsmethoden, die Unternehmen zur Verfügung stehen, sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Diese Methoden ermöglichen es Unternehmen, den Wert ihrer langfristigen Vermögenswerte über die Nutzungsdauer angemessen zu verteilen und abzuschreiben. Die Wahl der Abschreibungsmethode hängt von verschiedenen Faktoren wie der Nutzungsdauer des Vermögenswerts, dem Wertverlust im Laufe der Zeit und den steuerlichen Vorschriften ab. **
Welche verschiedenen Abschreibungsmethoden stehen Unternehmen zur Verfügung und welche Vorteile und Nachteile haben sie?
Unternehmen können lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung nutzen. Lineare Abschreibung ist einfach zu berechnen, während degressive Abschreibung zu höheren Abschreibungen in den ersten Jahren führt. Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts und ermöglicht eine genauere Abbildung der Wertminderung. **
Top-Angebote
Produkte zum Begriff Abschreibungsmethoden:
-
Welche Abschreibungsmethoden sind handelsrechtlich erlaubt?
Welche Abschreibungsmethoden sind handelsrechtlich erlaubt? In Deutschland sind gemäß § 253 Abs. 3 HGB die lineare Abschreibungsmethode und die degressive Abschreibungsmethode erlaubt. Bei der linearen Abschreibung wird der Wert des Wirtschaftsguts gleichmäßig über die Nutzungsdauer verteilt, während bei der degressiven Abschreibungsmethode die Abschreibungsbeträge in den ersten Jahren höher sind und sich dann verringern. Andere Abschreibungsmethoden, wie die Leistungsabschreibung oder die Abschreibung nach Leistungseinheiten, sind im Handelsrecht nicht vorgesehen. Es ist jedoch möglich, dass Unternehmen zusätzlich zu den handelsrechtlichen Vorschriften steuerrechtliche Abschreibungsmethoden anwenden. **
-
Wie lauten die Abschreibungsmethoden Durchschnitts- und Restwertmethode?
Die Durchschnittsmethode ist eine Abschreibungsmethode, bei der der Wertverlust eines Vermögensgegenstands gleichmäßig über die Nutzungsdauer verteilt wird. Die Restwertmethode hingegen berücksichtigt den geschätzten Restwert des Vermögensgegenstands am Ende seiner Nutzungsdauer und schreibt den Wertverlust entsprechend ab. **
-
Wann ist es notwendig, einen Berechtigungsnachweis vorzulegen und welche Unterlagen gelten als gültiger Nachweis für eine bestimmte Berechtigung?
Es ist notwendig, einen Berechtigungsnachweis vorzulegen, wenn man bestimmte Rechte oder Zugriffsberechtigungen nachweisen muss, z.B. beim Betreten eines gesicherten Gebäudes oder beim Zugriff auf vertrauliche Informationen. Als gültiger Nachweis gelten oft Ausweise, Bescheinigungen, Zertifikate oder andere offizielle Dokumente, die die Berechtigung bestätigen. Es ist wichtig, dass der Nachweis aktuell und authentisch ist, um Missbrauch oder Fälschungen zu vermeiden. **
-
Was ist der Unterschied zwischen Legitimation und Identifikation?
Legitimation bezieht sich auf den Nachweis der Berechtigung einer Person, eine bestimmte Handlung oder einen bestimmten Zugang auszuführen. Identifikation hingegen bezieht sich auf die Feststellung der Identität einer Person, also die Bestätigung, dass eine Person tatsächlich diejenige ist, für die sie sich ausgibt. Während die Legitimation die Berechtigung prüft, prüft die Identifikation die tatsächliche Person. **
Ähnliche Suchbegriffe für Abschreibungsmethoden
-
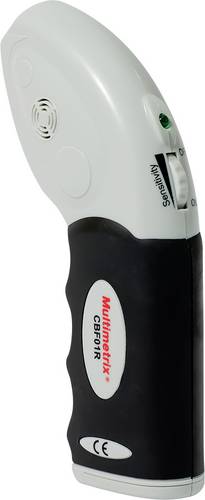
Multimetrix CBF 01 IdentifikationMit dem Multimetrix CBF 01 Ortungsgerät finden Sie Sicherungen oder Schutzschalter einfach und sicher. Dafür ist keine Unterbrechung der Stromversorgung erforderlich. Die Schutzschalter lösen bei der Suche nicht aus und empfindliche elektronische Systeme werden nicht beeinträchtigt. Die Empfindlichkeit bei der Suche ist einstellbar. Die Anzeige erfolgt akustisch und optisch.81,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Blessing, Matthias: Planung und Genehmigung von WindenergieanlagenPlanung und Genehmigung von Windenergieanlagen , Die Energiewende ist in vollem Gange: Die Bundesregierung strebt an, dass der Anteil der erneuerbaren Energien am Bruttostromverbrauch bis zum Jahr 2030 auf mindestens 80 Prozent steigen soll, wobei die Windenergie als Schlüsselinstrument dient. Das Werk bietet einen umfassenden Einblick in alle relevanten Aspekte der Planung (wie Standortsteuerung durch Schaffung der landesplanungs- und bauleitplanrechtlichen Grundlagen) und Genehmigung (inklusive Verfahrensfragen, bauplanungsrechtlicher Zulässigkeit, immissionsschutzrechtlicher Belange und Naturschutzrecht). Schrittweise führt es durch die komplexe Thematik und bietet praxisnahe Lösungen für rechtliche Herausforderungen und Streitfragen. Dabei wird aktuelle Rechtsprechung zu Windkraftanlagen aufgegriffen, wobei der Fokus auf den praxisrelevanten Kernpunkten liegt. Besondere Beachtung findet auch der Artenschutz, der in der Planung und Genehmigung von Windenergieanlagen eine zunehmend wichtige Rolle spielt. Diese Arbeitshilfe ist unverzichtbar für Kommunen, Planer, Projektentwickler, Genehmigungsbehörden, Rechtsanwälte und andere Experten im Bereich der Windenergieplanung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20240214, Produktform: Kartoniert, Titel der Reihe: Recht und Verwaltung##, Autoren: Blessing, Matthias~Schmidt-Eichstaedt, Gerd, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 227, Abbildungen: 3 Abbildungen, 3 Tabellen, Themenüberschrift: LAW / Construction, Keyword: Baugenehmigung; Baugenehmigungsverfahren; Bauplanungsrecht; Energiewende; Windenergie; Windkraft, Fachschema: Bauordnung~Baurecht / Bauordnung~Bau / Baurecht~Baurecht - Bundesbaurecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Unternehmensrecht~Verwaltungsrecht - Verwaltungssachen~Windkraftanlage~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 146, Höhe: 15, Gewicht: 320, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Abschreibungsmethoden werden in der Buchhaltung verwendet und was sind ihre Unterschiede?
Die verschiedenen Abschreibungsmethoden in der Buchhaltung sind die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Anschaffungswert gleichmäßig über die Nutzungsdauer, während die degressive Abschreibung höhere Abschreibungen in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Wirtschaftsguts und schreibt entsprechend ab. **
-
Was sind die verschiedenen Abschreibungsmethoden und wie beeinflussen sie die Buchhaltung eines Unternehmens?
Die verschiedenen Abschreibungsmethoden sind lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung. Sie beeinflussen die Buchhaltung eines Unternehmens, indem sie den Wertverlust von Vermögenswerten über ihre Nutzungsdauer verteilen und somit die Gewinn- und Verlustrechnung sowie die Bilanz beeinflussen. Die Wahl der Abschreibungsmethode kann Auswirkungen auf die Steuerlast, Liquidität und Investitionsentscheidungen des Unternehmens haben. **
-
Welche verschiedenen Abschreibungsmethoden stehen Unternehmen zur Verfügung, um ihre langfristigen Vermögenswerte angemessen zu bewerten?
Die verschiedenen Abschreibungsmethoden, die Unternehmen zur Verfügung stehen, sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Diese Methoden ermöglichen es Unternehmen, den Wert ihrer langfristigen Vermögenswerte über die Nutzungsdauer angemessen zu verteilen und abzuschreiben. Die Wahl der Abschreibungsmethode hängt von verschiedenen Faktoren wie der Nutzungsdauer des Vermögenswerts, dem Wertverlust im Laufe der Zeit und den steuerlichen Vorschriften ab. **
-
Welche verschiedenen Abschreibungsmethoden stehen Unternehmen zur Verfügung und welche Vorteile und Nachteile haben sie?
Unternehmen können lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung nutzen. Lineare Abschreibung ist einfach zu berechnen, während degressive Abschreibung zu höheren Abschreibungen in den ersten Jahren führt. Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts und ermöglicht eine genauere Abbildung der Wertminderung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.